Im Oktober 2026 verzeichnete der Varios Flex Fonds R eine Monatsperformance von -0,22 % (I-Tranche: -0,19 %; Morningstar-Benchmark*: 0,24 %). Damit ergibt sich eine kumulierte Jahresperformance von 1,45 % (I-Tranche: 1,87 %; Morningstar-Benchmark*: 5,73 %). Das Marktumfeld blieb im Berichtsmonat von geopolitischen Spannungen und zunehmenden Unsicherheiten an den internationalen Kapitalmärkten geprägt.
Im Oktober standen neben den anhaltenden geopolitischen Spannungen insbesondere die Entwicklungen an den internationalen Anleihemärkten im Mittelpunkt. Die Renditen zehnjähriger US-Staatsanleihen erreichten zwischenzeitlich die höchsten Niveaus seit Jahrzehnten. Gleichzeitig führten Unsicherheiten hinsichtlich der französischen Haushaltspolitik zu steigenden Risikoaufschlägen bei französischen Staatsanleihen. Diese Entwicklungen sorgten für zusätzliche Zurückhaltung an den Kapitalmärkten.
Darüber hinaus rückten die hohen Investitionen im Bereich der künstlichen Intelligenz zunehmend kritisch in den Fokus. Berichte über Finanzierungsschwierigkeiten einzelner Unternehmen verstärkten die Zweifel an der langfristigen Wirtschaftlichkeit der umfangreichen Investitionen. Zusätzlich sorgten die bevorstehenden US-Zwischenwahlen für politische Unsicherheit, da sich ein möglicher Machtwechsel in Washington abzeichnete. Vor diesem Hintergrund agierten die Marktteilnehmer zunehmend vorsichtig und das Marktumfeld blieb insgesamt von Zurückhaltung geprägt.
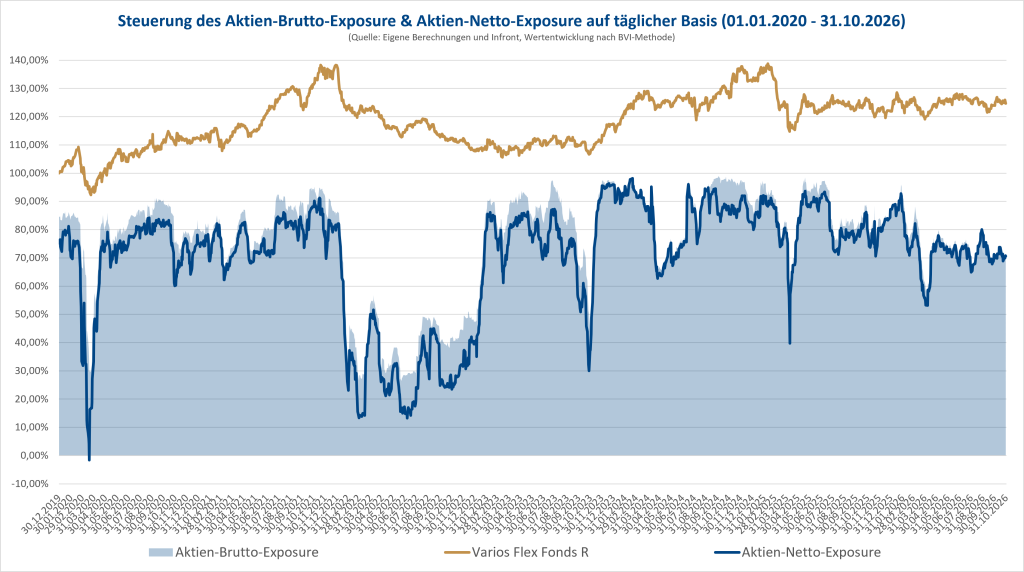
Die Systematik des Varios Flex Fonds reagierte auf das veränderte Marktumfeld und erhöhte die dynamische Ausrichtung im Berichtsmonat leicht. Die Aktienquote stieg auf 70,65 % (Vormonat: 69,71 %). Aktuell hält die Systematik keine Absicherungsposition. Das Aktien-Netto-Exposure liegt entsprechend bei 70,65 % (Vormonat: 69,71 %).
Vierstufiger quantitativer Auswahl-, Analyse- und Investitionsprozess (hier klicken):
Ergebnisse der Stufe I + II – Portfoliokonstruktion:
Zur Erinnerung einen Auszug aus dem Q&A:
Vierteljährlich analysiert das Fondsmanagement aus dem globalen Aktien-Universum Unternehmen im Rahmen eines digitalisierten Prozesses einzelne Aktien nach bestimmten
Filterkriterien. Hierbei werden für den zurückliegenden Zeitraum von 120 Monaten für jeden Titel vier Kennzahlen ermittelt:
➢ Gewinnwahrscheinlichkeit (GW)
➢ Verlustwahrscheinlichkeit (VW)
➢ durchschnittliche jährliche Performance (DJP)
➢ Marktkapitalisierung (MK)
Anschließend erfolgt eine Aktien-Vorauswahl durch den Einsatz von Filtern zur Messung von Mindestwerten.
Ergebnisse der Stufe III – Generierung von Handelssignalen
Über den zurückliegenden Berichtszeitraum wurden insgesamt 40 Handelssignale durch die Systematik generiert. 18 Kaufsignalen stehen 22 Verkaufssignale gegenüber, was zu einem Aktien-Brutto-Exposure (ABE) von 70,65% (Vormonat: 69,71%) führt.
Die Liquiditätsquote beträgt 27,02% (Vormonat: 27,72%) und hat sich damit im Vergleich zum Vormonat entsprechend erhöht. Die kurzlaufenden Staatsanleihen beziffern sich weiterhin auf 0,00% (Vormonat: 0,00%).
Der Abstand zum Trailing-Stop-Loss der Aktien (TSL-Aktien) beträgt im Berichtsmonat 13,30% (Vormonat: 13,99%). Daraus resultierend beträgt der Abstand zum Trailing-Stop-Loss der Aktien auf den Gesamtfonds (TSL-Fonds) 9,42% (Vormonat: 9,98%).
Ergebnisse der Stufe IV – Exposure-Steuerung:
Die Höhe des derzeitig gehaltenen Exposures zur Absicherung des Fonds beträgt zum Ende des Berichtsmonats September 2026 Null €. Somit ergibt sich ein Aktien-Netto-Exposure
(ANE) zum Monatsende in Höhe von 70,65% (Vormonat: 69,71%).
Gerald Rosenkranz & Gerd Tuping
Fondsberater
Steuerung des Aktien-Netto-Exposures (ANE) (01.01.2020 bis 31.10.2026)
Quelle: Eigene Berechnungen
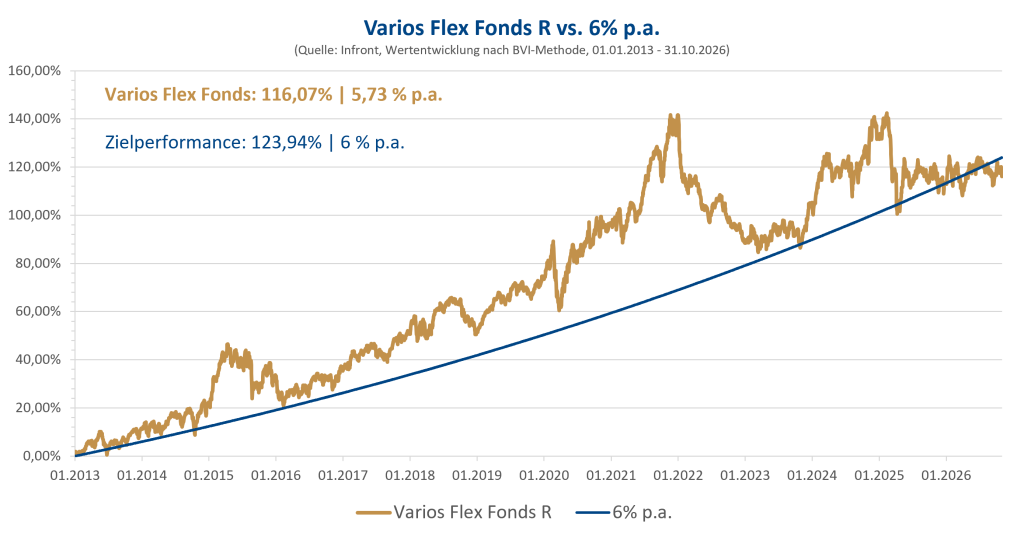
Varios Flex Fonds R vs. 6%-Zielmarke (01.01.2013 bis 31.10.2026)
Quelle: Infront Portfolio Manager
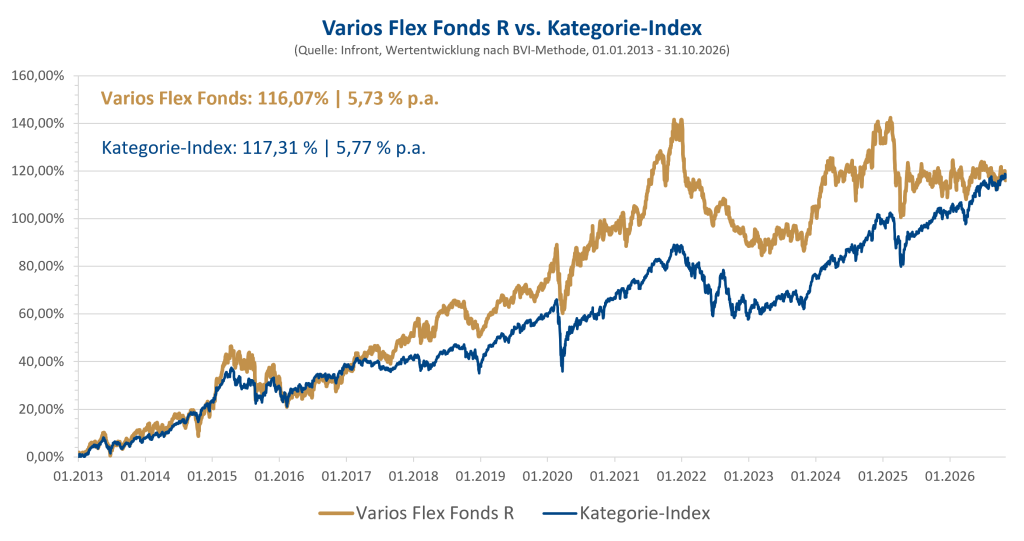
Varios Flex Fonds R vs. Kategorie-Index (01.01.2013 bis 31.10.2026)
Quelle: Infront Portfolio Manager
Varios Flex Fonds R vs. Top-Seller (01.01.2013 bis 31.10.2026)
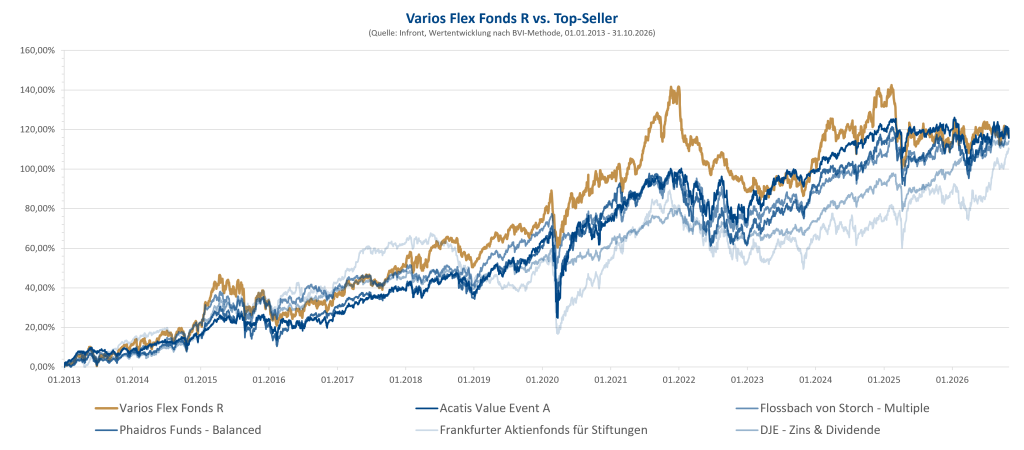
Quelle: Infront Portfolio Manager
Legende:
GW – Die Gewinnwahrscheinlichkeit
gibt die Wahrscheinlichkeit an, mit der Anleger, die zu einem beliebigen Zeitpunkt in den vergangenen 120 Monaten eine Aktie gekauft und verkauft haben, eine positive Kurs-Rendite erzielen konnten. Zur Bestimmung der Gewinn-Wahrscheinlichkeit werden zunächst systematisch alle 7.140 Performance-Ergebnisse errechnet, die ein Investor innerhalb der beobachteten Zeitspanne (120 Monate) bei jedem möglichen Kauf- und Verkaufszeitpunkt (Monatsschlusskurse) erzielen konnte. Die Gewinn-Wahrscheinlichkeit ergibt sich dann aus der Anzahl aller positiven Performance-Ergebnisse dividiert durch die 7.140 möglichen Performance-Ergebnisse innerhalb dieser Zeitspanne.
VW – Die gewichtete Verlustwahrscheinlichkeit
gibt an, unter welchem Drawdown Verhalten die Gewinnwahrscheinlich erzielt wurde.
Zwei Faktoren sind bei der Ermittlung der gewichteten Verlustwahrscheinlichkeit von Bedeutung. Zum einen die Wahrscheinlichkeit, mit der ein Verlust auftreten kann und zum anderen die Höhe des zu erwarteten Verlustes. Dabei werden die letzten Monate systematisch höher gewichtet als die ersten Monate des Berechnungszeitraumes. Durch die Multiplikation beider Faktoren errechnet das System die gewichtete Verlustwahrscheinlichkeit.
DJP – Durchschnittliche jährliche Performance
gibt die durchschnittliche Kursrendite pro Jahr der vergangenen 120 Monate an. Zur Berechnung benötigt das System nur zwei Kurse, den Anfangskurs und den aktuellen Kurs. Extreme Kursausschläge in den ersten 12 Monaten können zu Verzerrungen in der Auswertung führen. Daher verwendet unser System für den Anfangskurs den Durchschnittskurs der ersten 12 Monate.
MK – Marktkapitalisierung in Mrd.
stellt den Börsenwert eines Unternehmens dar. Das System verwendet die Marktkapitalisierung in EUR. Unternehmen mit einer geringen Marktkapitalisierung gelten als eher risikobehaftet, da erhöhte Handelskapazitäten zu starken Schwankungen des Aktienkurses führen können. Die aktuelle Mindestmarktkapitalisierung ist > 5 Mrd. EUR.
TSL-A – Trailing-Stop-Loss der Aktien
Der TSL-A definiert sich als Mittelwert aller maximalen Verlustschwellen der im Fonds enthaltenen Aktienpositionen. Bei der maximalen Verlustschwelle handelt es sich um ein Trailing-Stopp-Loss-Limit, bei dem der Stoppkurs bei steigenden Kursen nachgezogen wird, sinkt der Kurs der Aktie bleibt der Stopp auf seinem Niveau.
TSL-F – Trailing-Stop-Loss der Aktien auf den Gesamtfonds
Zur Berechnung des aktuellen TSL-F, wird zunächst das TSL-A ermittelt, welches sich aus dem Mittelwert aller Verlustschwellen der im Fonds enthaltenen Aktienpositionen errechnet. Anschließend wird dieser Wert ins Verhältnis zum Gesamtportfolio gesetzt. Das aktuelle TSL-F wird als Maßstab herangezogen, welchem Risiko der Fonds bei fallenden Kursen ausgesetzt ist. Das TSL-F dient vor allem der Exposure-Steuerung des Fonds.
VR – Varios Ranking
Das VR dient als Basis für die Auswahl von Aktientiteln und basiert auf einer internen Berechnungsmethodik.
ABE – Aktien-Brutto-Exposure
Das ABE errechnet sich durch die Aktienquote des Fonds bezogen auf das Gesamtvolumen des Fonds zum jeweiligen Zeitpunkt.
ANE – Aktien-Netto-Exposure Das ANE errechnet sich durch die Aktienquote des Fonds unter Berücksichtigung der Absicherungsquote (Hedge) bezogen auf das Gesamtvolumen des Fonds zum jeweiligen Zeitpunkt.
*Morningstar-Benchmark: EAA Fund EUR Flexible Allocation – Global © 2026 Morningstar, Inc. Alle Rechte vorbehalten. Die hierin enthaltenen Informationen: (1) sind für Morningstar und/oder ihre Inhalte-Anbieter urheberrechtlich geschützt; dürfen nicht vervielfältigt oder verbreitet werden; und (3) deren Richtigkeit, Vollständigkeit oder Aktualität wird nicht garantiert. Weder Morningstar noch deren Inhalte-Anbieter sind verantwortlich für etwaige Schäden oder Verluste, die aus der Verwendung dieser Informationen entstehen.
Disclaimer: Dieses Dokument richtet sich ausschließlich an Kunden der Kundengruppe „Professionelle Kunden“ gem. § 67 Abs. 2 WpHG und / oder „Geeignete Gegenparteien“ gem. § 67 Abs. 4 WpHG und ist nicht für Privatkunden bestimmt. Die Verteilung an Privatkunden ist nicht beabsichtigt.
Es dient ausschließlich Informationszwecken und stellt keine Anlagestrategieempfehlung im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 und keine Anlageempfehlung im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014 sowie keine Anlageempfehlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten im Sinne des § 2 Abs. 8 Nr. 10 WpHG dar.
Historische Wertentwicklungen lassen keine Rückschlüsse auf ähnliche Entwicklungen in der Zukunft zu. Diese sind nicht prognostizierbar. Alleinige Grundlage für den Anteilerwerb sind die Verkaufsunterlagen zum Sondervermögen. Verkaufsunterlagen zu allen Sondervermögen der HANSAINVEST Hanseatische Investment GmbH sind kostenlos bei Ihrem Berater/Vermittler, der zuständigen Depotbank oder bei HANSAINVEST unter www.hansainvest.com erhältlich.
Alle angegebenen Daten sind vorbehaltlich der Prüfung durch die Wirtschaftsprüfer zu den jeweiligen Berichtsterminen. Die Ausführungen gehen von unserer Beurteilung der gegenwärtigen Rechts- und Steuerlage aus. Für die Richtigkeit der hier angegebenen Informationen übernimmt Pecunia GmbH keine Gewähr. Änderungen vorbehalten. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung.